Domain pensionsgeschäft.de kaufen?
Wir ziehen mit dem Projekt
pensionsgeschäft.de um.
Sind Sie am Kauf der Domain
pensionsgeschäft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pensionsgeschäft.de kaufen?
Was ist ein DWS Fonds?
Was ist ein DWS Fonds? Ein DWS Fonds ist ein Investmentfonds, der von der Deutsche Asset Management (früher Deutsche Bank) verwaltet wird. Diese Fonds investieren in eine Vielzahl von Wertpapieren wie Aktien, Anleihen oder Immobilien, um Renditen für die Anleger zu erzielen. Die DWS Fonds bieten Anlegern die Möglichkeit, ihr Geld breit zu streuen und von professionellem Fondsmanagement zu profitieren. Sie sind in verschiedenen Risikoklassen und Anlageschwerpunkten erhältlich, um den individuellen Bedürfnissen der Anleger gerecht zu werden. **
Wie sicher sind DWS Fonds?
Die Sicherheit von DWS Fonds hängt von verschiedenen Faktoren ab, wie z.B. der Diversifizierung des Portfolios, der Performance des Fondsmanagements und der Stabilität des Unternehmens. Generell gelten DWS Fonds als solide und vertrauenswürdig, da sie von der Deutschen Bank unterstützt werden, einem der größten Finanzinstitute Europas. Zudem unterliegen DWS Fonds strengen regulatorischen Anforderungen und werden von unabhhängigen Aufsichtsbehörden überwacht. Es ist jedoch wichtig zu beachten, dass bei jeder Anlageform ein gewisses Risiko besteht und die Sicherheit von Fonds nicht garantiert werden kann. Es ist daher ratsam, sich vor einer Investition ausführlich über den jeweiligen Fonds zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für DWS
Top-Angebote
Produkte zum Begriff DWS:
-
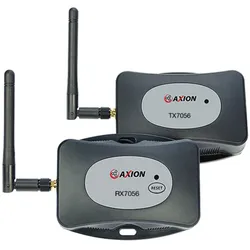
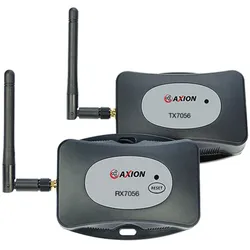
DWS-Set 3DWS-Set 3, Digitales Funksystem für Kameras zur störungsfreien Bildübertragung des Kamerabildes zum Monitor., Digital verschlüsselte 1-Kanal Übertragungstechnologie., Wireless Transmitter DWS-TX7056 + Wireless Receiver DWS-RX7056282,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "dws akkumula 2"?
"DWS Akkumula 2" ist der Name eines Investmentfonds der DWS Group, einer deutschen Investmentgesellschaft. Es handelt sich um einen Fonds, der darauf abzielt, langfristiges Kapitalwachstum zu erzielen, indem er in eine breite Palette von Anlageklassen investiert. Der Zusatz "Akkumula" bedeutet, dass die Erträge des Fonds automatisch reinvestiert werden. **
-
Wie gut sind DWS Fonds?
Die Qualität von DWS Fonds hängt von verschiedenen Faktoren ab, wie zum Beispiel der Performance, den Kosten, dem Risikomanagement und der Expertise des Fondsmanagements. Generell genießt die DWS als eine der größten Fondsgesellschaften in Deutschland einen guten Ruf. Viele DWS Fonds haben eine solide Performance und bieten Anlegern eine breite Palette an Anlagemöglichkeiten. Es ist jedoch wichtig, jeden Fonds individuell zu bewerten und zu prüfen, ob er zu den eigenen Anlagezielen und Risikotoleranzen passt. Letztendlich kann man sagen, dass DWS Fonds eine gute Option für Anleger sein können, die auf der Suche nach professionell gemanagten Investmentfonds sind. **
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
-
Was sind die Unterschiede zwischen Altersgeld und Altersrente und wie wirkt sich dies auf die finanzielle Absicherung im Ruhestand aus?
Altersgeld wird in der Regel an ehemalige Beamte und Soldaten gezahlt, während Altersrente für Arbeitnehmer und Selbstständige vorgesehen ist. Altersgeld basiert auf dem letzten Gehalt, während Altersrente von den eingezahlten Beiträgen abhängt. Dies kann zu unterschiedlichen Beträgen führen, die im Ruhestand zur Verfügung stehen. Die finanzielle Absicherung im Ruhestand hängt daher davon ab, ob man als Beamter oder Arbeitnehmer tätig war und wie viel in die jeweilige Versorgung eingezahlt wurde. **

Was sind die Unterschiede zwischen Altersgeld und Altersrente, und wie wirkt sich dies auf die finanzielle Absicherung im Ruhestand aus?
Altersgeld wird in der Regel an ehemalige Beamte und Soldaten gezahlt, während Altersrente für Arbeitnehmer und Selbstständige vorgesehen ist. Altersgeld basiert auf dem letzten Gehalt, während Altersrente von den eingezahlten Beiträgen abhängt. Dies kann zu unterschiedlichen Beträgen führen, die im Ruhestand zur Verfügung stehen. Die finanzielle Absicherung im Ruhestand hängt daher davon ab, ob man als Beamter oder Arbeitnehmer tätig war und wie viel in die jeweilige Versorgung eingezahlt wurde. **
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Top-Angebote
Produkte zum Begriff DWS:
-
Was ist ein DWS Fonds?
Was ist ein DWS Fonds? Ein DWS Fonds ist ein Investmentfonds, der von der Deutsche Asset Management (früher Deutsche Bank) verwaltet wird. Diese Fonds investieren in eine Vielzahl von Wertpapieren wie Aktien, Anleihen oder Immobilien, um Renditen für die Anleger zu erzielen. Die DWS Fonds bieten Anlegern die Möglichkeit, ihr Geld breit zu streuen und von professionellem Fondsmanagement zu profitieren. Sie sind in verschiedenen Risikoklassen und Anlageschwerpunkten erhältlich, um den individuellen Bedürfnissen der Anleger gerecht zu werden. **
-
Wie sicher sind DWS Fonds?
Die Sicherheit von DWS Fonds hängt von verschiedenen Faktoren ab, wie z.B. der Diversifizierung des Portfolios, der Performance des Fondsmanagements und der Stabilität des Unternehmens. Generell gelten DWS Fonds als solide und vertrauenswürdig, da sie von der Deutschen Bank unterstützt werden, einem der größten Finanzinstitute Europas. Zudem unterliegen DWS Fonds strengen regulatorischen Anforderungen und werden von unabhhängigen Aufsichtsbehörden überwacht. Es ist jedoch wichtig zu beachten, dass bei jeder Anlageform ein gewisses Risiko besteht und die Sicherheit von Fonds nicht garantiert werden kann. Es ist daher ratsam, sich vor einer Investition ausführlich über den jeweiligen Fonds zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was bedeutet "dws akkumula 2"?
"DWS Akkumula 2" ist der Name eines Investmentfonds der DWS Group, einer deutschen Investmentgesellschaft. Es handelt sich um einen Fonds, der darauf abzielt, langfristiges Kapitalwachstum zu erzielen, indem er in eine breite Palette von Anlageklassen investiert. Der Zusatz "Akkumula" bedeutet, dass die Erträge des Fonds automatisch reinvestiert werden. **
-
Wie gut sind DWS Fonds?
Die Qualität von DWS Fonds hängt von verschiedenen Faktoren ab, wie zum Beispiel der Performance, den Kosten, dem Risikomanagement und der Expertise des Fondsmanagements. Generell genießt die DWS als eine der größten Fondsgesellschaften in Deutschland einen guten Ruf. Viele DWS Fonds haben eine solide Performance und bieten Anlegern eine breite Palette an Anlagemöglichkeiten. Es ist jedoch wichtig, jeden Fonds individuell zu bewerten und zu prüfen, ob er zu den eigenen Anlagezielen und Risikotoleranzen passt. Letztendlich kann man sagen, dass DWS Fonds eine gute Option für Anleger sein können, die auf der Suche nach professionell gemanagten Investmentfonds sind. **
Ähnliche Suchbegriffe für DWS
-
DWS-Set 3DWS-Set 3, Digitales Funksystem für Kameras zur störungsfreien Bildübertragung des Kamerabildes zum Monitor., Digital verschlüsselte 1-Kanal Übertragungstechnologie., Wireless Transmitter DWS-TX7056 + Wireless Receiver DWS-RX7056282,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
-
Was sind die Unterschiede zwischen Altersgeld und Altersrente und wie wirkt sich dies auf die finanzielle Absicherung im Ruhestand aus?
Altersgeld wird in der Regel an ehemalige Beamte und Soldaten gezahlt, während Altersrente für Arbeitnehmer und Selbstständige vorgesehen ist. Altersgeld basiert auf dem letzten Gehalt, während Altersrente von den eingezahlten Beiträgen abhängt. Dies kann zu unterschiedlichen Beträgen führen, die im Ruhestand zur Verfügung stehen. Die finanzielle Absicherung im Ruhestand hängt daher davon ab, ob man als Beamter oder Arbeitnehmer tätig war und wie viel in die jeweilige Versorgung eingezahlt wurde. **
-
Was sind die Unterschiede zwischen Altersgeld und Altersrente, und wie wirkt sich dies auf die finanzielle Absicherung im Ruhestand aus?
Altersgeld wird in der Regel an ehemalige Beamte und Soldaten gezahlt, während Altersrente für Arbeitnehmer und Selbstständige vorgesehen ist. Altersgeld basiert auf dem letzten Gehalt, während Altersrente von den eingezahlten Beiträgen abhängt. Dies kann zu unterschiedlichen Beträgen führen, die im Ruhestand zur Verfügung stehen. Die finanzielle Absicherung im Ruhestand hängt daher davon ab, ob man als Beamter oder Arbeitnehmer tätig war und wie viel in die jeweilige Versorgung eingezahlt wurde. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.